公開日
2026/01/08更新日
2026/10/21
インボイス登録をした個人事業主は、1〜12月分の消費税を翌年3月31日までに申告・納付します。2026年分の期限は2027年3月31日(水)で、口座振替(振替納税)なら引落しは2027年4月30日(金)です。
この記事では、支払い方法7つの比較表、2026〜2029年分の期限と使える特例の一覧、月65万円の案件で働くフリーランスエンジニアの納税額を4つの計算方法で比べた表をまとめています。
結論:消費税はいつ・どうやって・いくら払う?
先に答えをまとめます。
| 疑問 | 答え(個人事業主の場合) |
|---|---|
| いつ払う? | 1〜12月分を、翌年3月31日までに申告・納付。2026年分は2027年3月31日(水) |
| どうやって払う? | 振替納税、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ、コンビニ、金融機関・税務署の窓口 |
| いくら払う? | 計算方法しだい。2026年分は「2割特例」で売上の消費税の2割、2027・2028年分は「3割特例」で3割にできる |
| 年の途中で払うことは? | 前年の消費税(国税分)が48万円を超えると、中間申告・納付がある |
月65万円(税抜)の案件で1年間働いた場合、2026年分の納税額は2割特例で約15.6万円です。くわしい計算は後半の「月65万円の案件だと消費税はいくら?」で紹介します。
 コスモくんポイント個人事業主の消費税は翌年3月31日まで。所得税の3月15日より少し後なのがポイントだよ!
消費税の申告・納付期限
確定申告の期限は翌年3月31日
個人事業主の消費税の課税期間は、1月1日〜12月31日の1年間です。その年の分を、翌年3月31日までに申告し、同じ日までに納付します。期限が土日にあたるときは、翌月曜日が期限になります。
所得税の確定申告(3月15日まで)と同じ時期ですが、申告書は別です。所得税の申告のやり方はフリーランスエンジニアの確定申告の手順で紹介しています。
前年の消費税が48万円を超えると中間申告がある
前年の消費税額(地方消費税を除く国税分)が48万円を超えると、翌年は年の途中にも申告・納付があります。前年の税額をもとに、決まった割合を前払いする仕組みです。
| 前年の消費税額(国税分) | 中間申告の回数 | 1回に納める額の目安 |
|---|---|---|
| 48万円以下 | なし(任意で行うことはできる) | - |
| 48万円超〜400万円以下 | 年1回(1〜6月分を8月末まで) | 前年の税額の6/12+地方消費税 |
| 400万円超〜4,800万円以下 | 年3回 | 前年の税額の3/12+地方消費税 |
| 4,800万円超 | 年11回 | 前年の税額の1/12+地方消費税 |
2割特例・3割特例で申告した年の国税分は、売上1,000万円でも最大で約23万円なので、翌年に中間申告が必要になることはありません。中間申告が関係してくるのは、原則課税(実際の経費で計算する方法)で申告する場合です。
2026〜2029年分の期限と使える計算方法
インボイス登録をきっかけに課税事業者になった個人事業主の場合です。
| 年分 | 申告・納付期限 | 使える計算方法 |
|---|---|---|
| 2026年分 | 2027年3月31日(水) | 2割特例/簡易課税/原則課税 |
| 2027年分 | 2028年3月31日(金) | 3割特例/簡易課税/原則課税 |
| 2028年分 | 2029年4月2日(月)※3月31日が土曜のため | 3割特例/簡易課税/原則課税 |
| 2029年分〜 | 翌年3月31日(土日なら翌月曜) | 簡易課税/原則課税 |
1年の流れ
| 時期 | やること |
|---|---|
| 1〜12月 | 売上・経費を帳簿につける(この1年が課税期間) |
| 8月末 | 中間申告・納付(前年の国税分が48万円超の人だけ) |
| 12月31日 | 翌年から簡易課税を使う場合の届出の期限(原則) |
| 翌年3月15日 | 所得税の確定申告の期限 |
| 翌年3月31日 | 消費税の確定申告・納付の期限。振替納税の申込みもこの日まで |
| 翌年4月下旬 | 振替納税の引落し(2026年分は2027年4月30日) |
消費税の支払い方法
支払い方法は次の7つです。手数料がかからず、手間も少ないのは振替納税とダイレクト納付です。
| 支払い方法 | 事前の準備 | 金額の上限 | 手数料 |
|---|---|---|---|
| 振替納税(口座振替) | 振替依頼書を税務署へ提出(納期限まで) | なし | 無料 |
| ダイレクト納付 | e-Taxの利用開始と届出(使えるようになるまで時間がかかるので早めに) | なし | 無料 |
| インターネットバンキング等 | e-Taxで納付の手続きをし、ネットバンキングで支払う | 金融機関の条件による | 金融機関の条件による |
| クレジットカード | 「国税クレジットカードお支払サイト」で手続き | 1,000万円未満かつカードの決済可能額まで | 1万円ごとに99円(税込)が目安 |
| スマホアプリ納付 | 対応する決済アプリを用意 | 30万円以下 | 無料 |
| コンビニ(QRコード) | 国税庁のサイトなどでQRコードを作る | 30万円以下 | 無料 |
| 窓口(金融機関・税務署) | 納付書を用意 | なし | 無料 |
選び方の目安は次のとおりです。
- 手間をかけたくない:振替納税。一度申し込めば翌年以降も引落しが続き、引落し日は納期限の約1か月後になる
- 引落し日を自分で決めたい:ダイレクト納付
- ポイントを貯めたい:クレジットカード。ただし手数料がかかるので、還元率と比べて判断する
- 税額が30万円以下で、手元で済ませたい:スマホアプリかコンビニ
振替納税は、申告書を期限までに出したときに限って使えます。残高不足で引き落とせなかった場合は、納期限の翌日からの延滞税がかかることがあります。
一度に払うのが不安な人は、「予納ダイレクト」も使えます。将来納める税金を、e-Taxに登録した口座から、指定した日に前もって分けて納める手続きです。
コスモくんポイント迷ったら振替納税にしておくと楽だよ。引落しが4月30日ごろになって、手数料もかからないのがポイント!
月65万円の案件だと消費税はいくら?
テックスペースの募集中案件で、単価が明記されているもののうち最も多いのは月61〜70万円の帯です(1,079件、2026年10月20日時点)。そこで、月65万円の案件に1年間参画した場合の消費税を計算します。
計算の前提
- 月65万円は税抜の単価。請求額は消費税10%を足した月71.5万円
- 年間売上は税抜780万円(65万円×12か月)、売上の消費税は78万円(国税7.8%+地方消費税2.2%)
- 売上はすべて10%の取引。ほかの売上はない
- 原則課税の経費は、消費税のかかる支払い(PC、モニター、通信費、書籍など)が年110万円(税込)、その消費税は10万円とする
- 表の金額は、国税の100円未満切り捨てなどの端数処理をした後の額
| 計算方法 | 計算のしかた | 納める消費税(年間) |
|---|---|---|
| 2割特例 | 売上の消費税×20% | 155,800円 |
| 3割特例 | 売上の消費税×30% | 233,900円 |
| 簡易課税(第5種) | 売上の消費税×(1-みなし仕入率50%) | 390,000円 |
| 原則課税 | 売上の消費税-経費で払った消費税 | 680,000円 |
システム開発などのソフトウェア業は、簡易課税では第5種事業(みなし仕入率50%)にあたります。エンジニアは仕入れや経費が少ないことが多いため、原則課税だと納税額が大きくなりやすい点に気をつけてください。
さらに、上の例で原則課税を選ぶと、国税分が530,400円となり48万円を超えます。その翌年は、8月末に約34万円の中間納付も必要です。
単価別の早見表
前提は上と同じです(すべて税抜単価、年12か月稼働)。
| 月額単価(税抜) | 年間売上(税抜) | 2割特例 | 3割特例 | 簡易課税(第5種) |
|---|---|---|---|---|
| 50万円 | 600万円 | 120,000円 | 180,000円 | 300,000円 |
| 65万円 | 780万円 | 155,800円 | 233,900円 | 390,000円 |
| 80万円 | 960万円 | 191,900円 | 287,900円 | 480,000円 |
ざっくり言うと、税抜の年間売上に対して、2割特例なら約2%、3割特例なら約3%、簡易課税(第5種)なら約5%が消費税の納税額の目安です。案件の単価が「税込」で書かれている場合は、ここから消費税分を引いた額で考えます。
コスモくん注意入金された消費税分は、使わずに別の口座へ取り分けておこう。税抜売上の2〜5%を毎月よけておくと、3月に慌てずに済むよ。
単価は、案件の募集ページや契約書で税込か税抜かを確認しておくと、納税額の見通しが立てやすくなります。契約書の見方は委任と委託の違いとフリーランス契約の注意点で紹介しています。
2割特例・3割特例・簡易課税の違いと切り替え
| 2割特例 | 3割特例 | 簡易課税 | |
|---|---|---|---|
| 対象 | インボイス登録で免税事業者から課税事業者になった人(個人・法人) | インボイス登録で免税事業者から課税事業者になった個人事業者 | 基準期間の課税売上高が5,000万円以下で、届出をした人 |
| 使える期間(個人) | 2026年分まで | 2027年分・2028年分 | 期限なし(届出が必要) |
| 納税額 | 売上の消費税の20% | 売上の消費税の30% | 売上の消費税×(1-みなし仕入率) |
| エンジニアの場合 | 売上の消費税の20% | 売上の消費税の30% | 第5種なら売上の消費税の50% |
| 事前の届出 | 不要(申告書に記載するだけ) | 不要(申告書に記載するだけ) | 原則、使いたい年の前年12月31日までに届出 |
| 続ける義務 | 毎年選べる | 毎年選べる | 原則2年間は続ける |
2割特例は2026年分で終わる
2割特例は、2023年10月1日から2026年9月30日までの日を含む課税期間に使える特例です。個人事業主の場合、2026年分(2027年3月の申告)が最後になります。
2027・2028年分は3割特例が使える
2026年度の税制改正で、個人事業者向けに「3割特例」ができました。2027年分と2028年分の申告で、納税額を売上の消費税の3割にできます。主な条件は次のとおりです。
- 個人事業者で、インボイス発行事業者の登録を受けていること
- 基準期間(2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円以下であること
- 前年1〜6月(特定期間)の課税売上高も1,000万円以下であること(給与等の支払額で判定することもできる)
2割特例と同じく、事前の届出はいりません。申告書の決められた欄に、適用を受けることを書くだけです。法人は使えません。
2029年分からは簡易課税か原則課税
3割特例が終わると、簡易課税か原則課税のどちらかで申告します。簡易課税は、原則として使いたい年の前年12月31日までに「消費税簡易課税制度選択届出書」を出す必要があります。
ただし、2割特例か3割特例を使った年の翌年は、その年の申告期限までに届出を出せば、その年から簡易課税を使えます。たとえば2028年分を3割特例で申告した場合、2029年分の申告期限(2030年4月1日)までに届け出れば、2029年分から簡易課税で申告できます。
売上が1,000万円を超えた年の2年後は特例が使えない
基準期間(2年前)の課税売上高が1,000万円を超える年は、2割特例も3割特例も使えません。インボイス登録をしていない場合でも、その年は課税事業者になります。
税抜の年間売上が1,000万円を超えるのは、月平均で約83.4万円を超えたときです。テックスペースでは月71〜90万円の案件が972件あり(2026年10月20日時点)、この帯で1年間稼働すると届く人もいます。単価が上がった年は、2年後の消費税の計算方法を早めに検討しておきましょう。
コスモくん注意2割特例は2026年分まで、3割特例は2027・2028年分だけ。売上が1,000万円を超えた年の2年後は使えないから、計画は早めに立てようね。
どの方法が有利かは、経費や売上の状況によって変わります。迷う場合は、税務署や税理士に確認してください。
消費税の申告のやり方
消費税の申告書は、国税庁の確定申告書等作成コーナーで、画面の質問に答えながら作れます。ここでは、2割特例を使う場合の流れを、国税庁の手順書に沿って説明します。
申告前に用意するもの
- 1年分(1〜12月)の売上の合計(請求書や帳簿で集計しておく)
- 2年前(基準期間)の課税売上高(2026年分の申告なら2024年の売上。免税事業者だった年は、売上の合計をそのまま使う)
- 中間申告で納めた消費税があれば、その金額
- e-Taxで出す場合は、マイナンバーカードと読み取りに対応したスマホ
作成コーナーでの手順
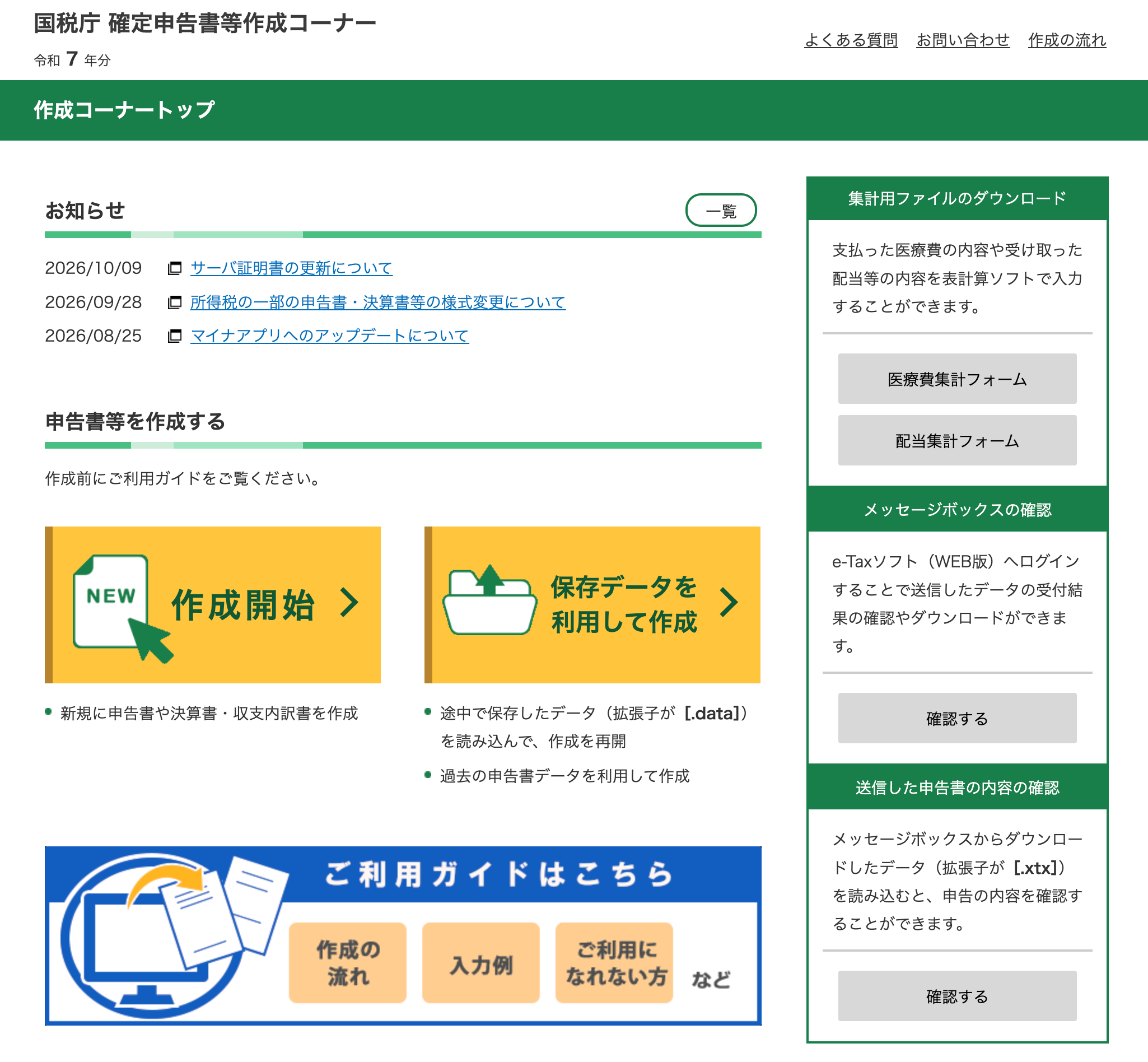
- 作成コーナーのトップで「作成開始」を押す
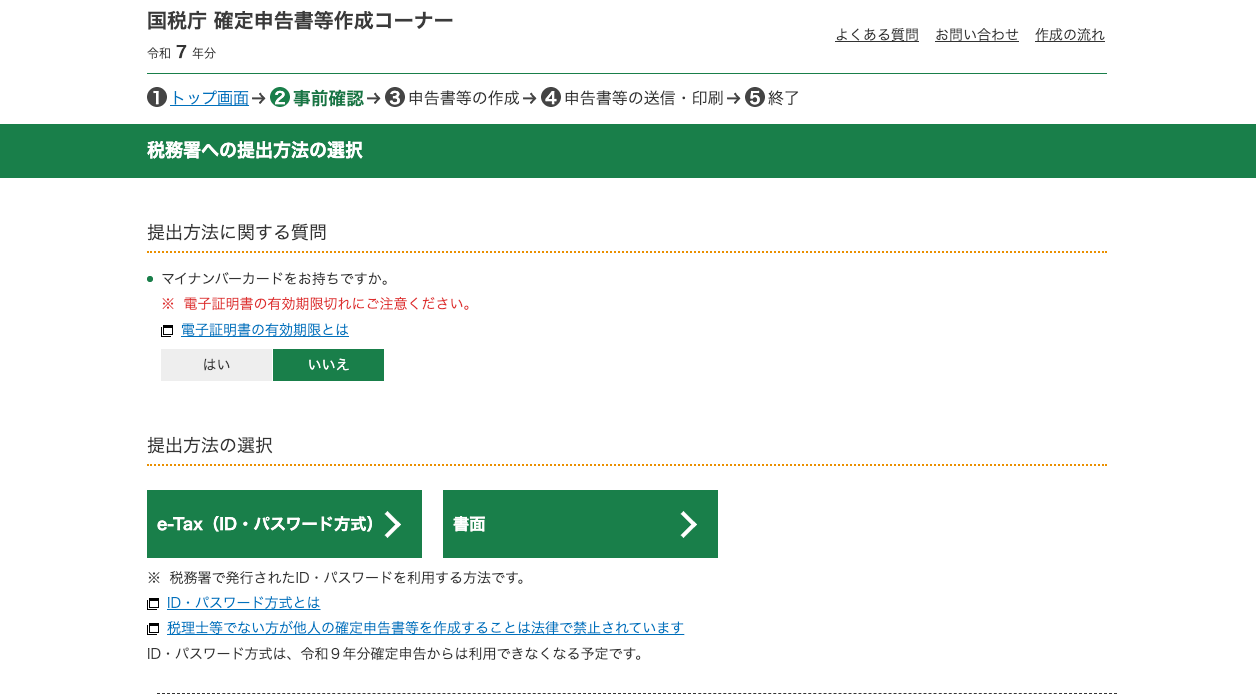
- 「税務署への提出方法の選択」で、e-Tax(マイナンバーカード方式)か書面を選ぶ
- 作成する申告書で「消費税」を選び、「作成開始」画面で「次へ」を押す
- 「一般課税・簡易課税の条件判定等」で、基準期間の課税売上高を入力し、質問に答える(下の画面)
- 「所得区分の選択」で、事業所得(営業等)を選ぶ
- 「売上(収入)金額等の入力」で、売上の合計を入力する
- 「中間納付税額等の入力」で、中間申告で納めた額を入力する(なければ0)
- 「計算結果の確認」で納める税額を確認する
- 「納税地等入力」で住所・氏名などを入力し、e-Taxで送信するか、印刷して提出する
e-Taxで出す場合は、マイナンバーカード方式を選ぶのがおすすめです。作成コーナーには「ID・パスワード方式は、令和9年分確定申告からは利用できなくなる予定」と表示されています。
2割特例を選ぶ画面
いちばん大事なのは、「一般課税・簡易課税の条件判定等」の画面です。2割特例を使う場合は、次のように答えます。
| 画面の番号 | 質問 | 2割特例を使う人の答え |
|---|---|---|
| ① | 基準期間の課税売上高 | 2年前の売上の合計を入力(1,000万円以下であること) |
| ② | インボイス(適格請求書)発行事業者ですか? | はい |
| ③ | その年の途中から新たに課税事業者となりましたか? | 年の途中で登録した年だけ「はい」。1年を通して登録していた年は「いいえ」 |
| ④ | 2割特例を適用しますか? | はい |
| ⑤ | 簡易課税制度を選択していますか? | 届出を出していなければ「いいえ」 |
| ⑥ | 経理方式 | 帳簿のつけ方に合わせて「税込経理」か「税抜経理」 |
| ⑨ | 次へ | 押して「所得区分の選択」へ進む |
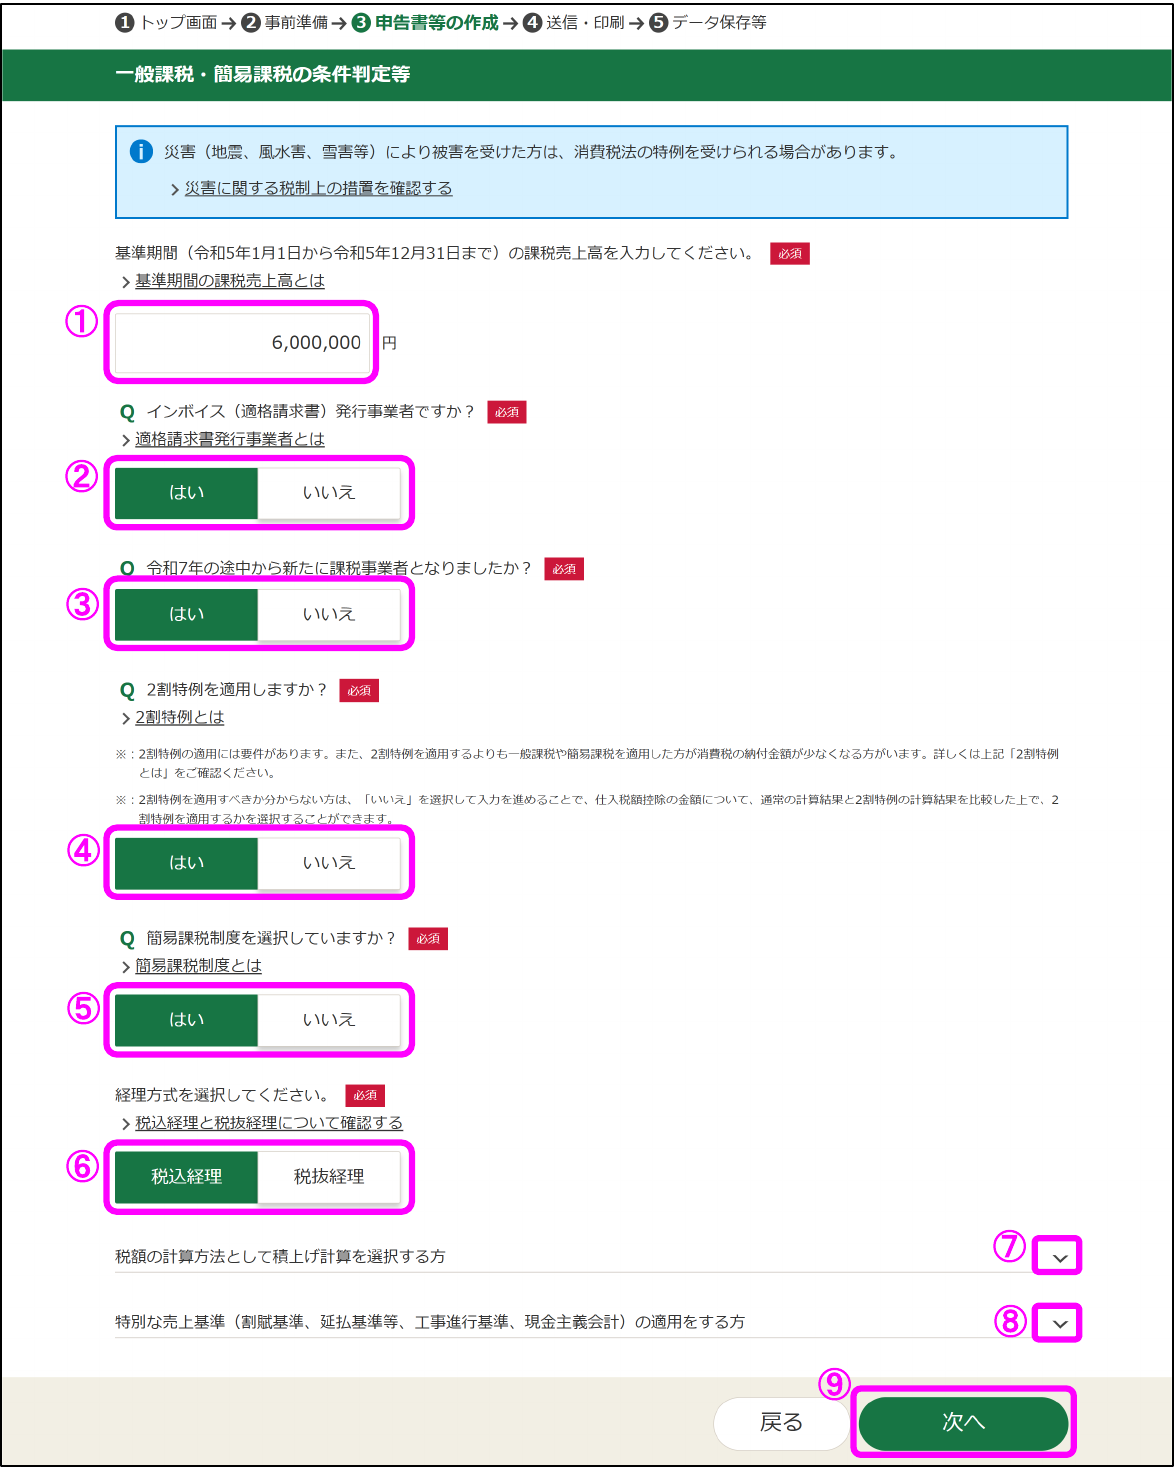
コスモくん注意④で「2割特例を適用しますか?」に「はい」を選ばないと、2割特例で計算されないよ。迷ったら「いいえ」で進めて、通常の計算結果と比べてから選ぶこともできるよ。
2割特例の選択は、確定申告のときに決めます。国税庁の案内では、確定申告で2割特例を選んだあとに、修正申告や更正の請求で選択を変えることはできないとされています。
画面の詳しい操作は、国税庁の確定申告書作成(2割特例)編と2割特例 特設ページで確認できます。2027・2028年分の3割特例を使う年は、その年分の作成コーナーの案内に従ってください。
書面で出す場合の注意
国税庁は2025年1月から、郵送や窓口で申告書を出したときに、控えへ受付印(収受日付印)を押さなくなりました(国税庁の案内)。提出した記録を残したい場合は、e-Taxで出すとメッセージボックスで送信日時と内容を確認できます。
原則課税を選ぶ場合は、経費の消費税を差し引くために、受け取ったインボイス(適格請求書)の保存が必要です。2割特例・3割特例・簡易課税は、売上の消費税だけで計算できます。
所得税の確定申告の流れはフリーランスエンジニアの確定申告ガイド、これから独立する人は開業届の書き方もあわせて確認してください。
よくある質問
消費税の納付期限を過ぎるとどうなりますか?
納期限の翌日から納付した日までの日数に応じて、延滞税がかかります。申告そのものが遅れた場合は、無申告加算税がかかることもあります。期限に間に合わないとわかった時点で、早めに税務署へ相談してください。
振替納税なら、4月30日の引落しでも延滞税はかかりませんか?
申告書を期限(3月31日)までに出していれば、国税庁が決めた振替日に引き落とされる分には延滞税はかかりません。残高不足で引き落とせなかった場合は、納期限の翌日からの延滞税がかかることがあります。
2割特例や3割特例を使うには届出が必要ですか?
いりません。申告書の決められた欄に、特例を使うことを書くだけです。使うかどうかは、申告のたびに選べます。
年の途中でインボイス登録をした場合は?
登録日から12月31日までの売上について、消費税を申告・納付します。登録日より前の期間は免税事業者として扱われます。対象期間の判断に迷う場合は、税務署に確認してください。
インボイス登録をしないと、取引先に影響はありますか?
取引先は、免税事業者への支払いにかかる消費税を、本来どおりには差し引けません。経過措置として一定割合を差し引けますが、その割合は2026年10月1日から80%が70%に下がりました(2028年10月から50%、2030年10月から30%、2031年10月からは差し引けなくなる予定)。登録するかどうかは、取引先との契約条件も含めて検討してください。
まとめ
- 個人事業主の消費税は、1〜12月分を翌年3月31日までに申告・納付する。2026年分は2027年3月31日(水)
- 支払い方法は7つ。手間と手数料で選ぶなら振替納税(2026年分の引落しは2027年4月30日)
- 2割特例は2026年分まで。2027・2028年分は個人事業者向けの3割特例が使える
- 月65万円(税抜)の案件なら、年間の消費税は2割特例で155,800円、3割特例で233,900円が目安
- 税抜売上の2〜5%を毎月取り分けておくと、納税で慌てずに済む
コスモくんヒント納税額は単価で決まるから、案件選びのときに年間でいくら納めるかも計算してみてね。募集中の案件一覧は登録なしで見られて、応募は無料の会員登録からできるよ!


 フリーランス
 2026/10/20
 2026/10/21