公開日
2026/01/10更新日
2026/10/21
2026年分(2026年1〜12月)の確定申告は、2027年2月16日(火)から3月15日(月)までです。青色申告の65万円控除を受けるには、この期限までにe-Taxで送信します。
この記事では、1年のスケジュール表、必要書類のチェックリスト、確定申告書等作成コーナーの入力手順(画面名・ボタン名つき)、月65万円の準委任案件で働くエンジニアの所得税の概算をまとめています。
結論:2026年分の確定申告でやること
| 疑問 | 答え(フリーランスエンジニアの場合) |
|---|---|
| いつ? | 2027年2月16日(火)〜3月15日(月)。納付の期限も3月15日 |
| どこで? | 国税庁の「確定申告書等作成コーナー」で作り、e-Taxで送信する |
| 何を出す? | 青色申告なら「青色申告決算書」と「確定申告書」。白色申告なら「収支内訳書」と「確定申告書」 |
| いくら控除できる? | 青色申告で期限内にe-Tax送信すれば65万円。基礎控除は合計所得金額に応じて最大104万円 |
| 消費税は? | インボイス登録をしている人は、消費税の申告も必要(期限は2027年3月31日) |
月65万円(税抜)の案件に1年間参画した場合、所得税の概算は約65万円です。前提と計算は「月65万円の案件だと所得税はいくら?」で紹介します。
 コスモくんポイント2026年分は2027年3月15日(月)まで。青色申告の65万円控除は、期限内のe-Tax送信が条件だよ!
2026年分の確定申告の期限と1年のスケジュール
申告・納付の日付
| 手続き | 日付 |
|---|---|
| 還付申告の受付開始(源泉徴収や予定納税で払いすぎた人) | 2027年1月1日から |
| 所得税の確定申告 | 2027年2月16日(火)〜3月15日(月) |
| 所得税の納付期限 | 2027年3月15日(月) |
| 振替納税(口座振替)の引落し | 2027年4月23日(金) |
| 消費税の申告・納付期限(インボイス登録をしている人) | 2027年3月31日(水) |
| 消費税の振替納税の引落し | 2027年4月30日(金) |
日付は国税庁の「主な国税の納期限(法定納期限)及び振替日」で確認できます。還付申告は1月から出せますが、青色申告の55万円・65万円控除を受ける場合は、3月15日までに出せば足ります(国税庁 No.2030)。
1年のスケジュール表
| 時期 | やること |
|---|---|
| 開業したとき | 開業届と青色申告承認申請書を出す(青色申告は開業から2か月以内) |
| 毎月 | 売上・経費を会計ソフトに記帳し、領収書や請求書を保存する |
| 3月15日 | 翌年から青色申告にしたい人は、この日までに青色申告承認申請書を出す |
| 6月15日まで | 予定納税の対象者に、税務署から通知が届く |
| 7月 | 予定納税の第1期(7月1日〜31日) |
| 10〜11月 | 国民年金・生命保険などの控除証明書が届く。保管しておく |
| 11月 | 予定納税の第2期(11月1日〜30日) |
| 12月 | 小規模企業共済・iDeCoの掛金を確認する(その年に払った分がその年の控除になる) |
| 翌年1月 | 1年分の帳簿を締め、決算書を作る |
| 翌年2月16日〜3月15日 | 確定申告・納付 |
| 翌年3月31日 | 消費税の申告・納付(インボイス登録をしている人) |
| 翌年4月下旬 | 振替納税の引落し |
確定申告が必要な人
フリーランスの事業所得は、年末調整がありません。1年間の所得から所得控除を引いて税額が出る人は、確定申告が必要です。
会社員の副業の場合は、給与以外の所得が20万円を超えると申告が必要です(国税庁 No.1900)。会社を辞めて独立した年は、会社の給与と事業の所得を合わせて申告します。
2026年分から変わったこと・これから変わること
基礎控除が最大104万円に上がった
2026年度の税制改正で、所得税の基礎控除が引き上げられました。2026年分の確定申告から使えます。
| 合計所得金額 | 2025年分 | 2026年分・2027年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超〜336万円以下 | 88万円 | 104万円 |
| 336万円超〜489万円以下 | 68万円 | 104万円 |
| 489万円超〜655万円以下 | 63万円 | 67万円 |
| 655万円超〜2,350万円以下 | 58万円 | 62万円 |
2,350万円を超える場合の額は変わっていません。2028年分以後は、132万円以下が99万円、それを超える場合は62万円になる予定です。出典は国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」です。
注意したいのは、合計所得金額が489万円を超えると、基礎控除が104万円から67万円に下がる点です。37万円の差があります。合計所得金額は、売上から経費と青色申告特別控除を引いた額です。小規模企業共済やiDeCoの掛金は所得控除なので、合計所得金額は減りません。
2027年分から青色申告特別控除が「75万・65万・10万円」に変わる
2027年分(2028年3月の申告)から、青色申告特別控除の区分が変わります。
| 記帳と申告の方法 | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記+e-Tax送信+優良な電子帳簿の保存など | 65万円 | 75万円 |
| 複式簿記+e-Tax送信 | 65万円 | 65万円 |
| 複式簿記+書面で提出 | 55万円 | 10万円 |
| 簡易な簿記 | 10万円 | 10万円(前々年の事業の収入が1,000万円を超える場合は対象外) |
書面で出すと、控除が55万円から10万円に下がります。出典は国税庁のリーフレット「75万円の青色申告特別控除を適用しましょう」「10万円控除要件が変わります」です。
75万円控除の「優良な電子帳簿」は、訂正・削除の履歴が残ることなどの要件があり、その年の1月1日から要件を満たして保存する必要があります。2027年分で狙うなら、2026年中に会計ソフトの対応状況を確認しておきましょう。
マイナンバーカードで申告する人は「マイナアプリ」へ
2026年8月25日、「マイナポータルアプリ」と「デジタル認証アプリ」が統合され、「マイナアプリ」になりました。マイナンバーカードで申告する人は、ストアでアプリを更新し、マイナアプリで利用登録をしてから作成コーナーを使います(国税庁)。
コスモくん注意2027年分からは、書面で出すと青色申告特別控除が最大10万円に下がるよ。今年からe-Taxに慣れておこうね。
青色申告の始め方と65万円控除の条件
青色申告と白色申告の違い
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の届出 | 青色申告承認申請書が必要 | 不要 |
| 記帳 | 複式簿記(65万円・55万円控除)または簡易な簿記(10万円控除) | 簡易な記帳 |
| 特別控除 | 最大65万円(2027年分から最大75万円) | なし |
| 提出する決算書 | 青色申告決算書(損益計算書・貸借対照表) | 収支内訳書 |
| 赤字の繰越し | 3年間繰り越せる | 原則できない |
| 30万円以上のPCなど | 40万円未満なら一括で経費にできる特例あり | 耐用年数で分けて経費にする |
白色申告でも、記帳と帳簿の保存は必要です。会計ソフトを使えば複式簿記の手間はほぼ同じなので、エンジニアなら青色申告を選ぶ理由が大きいと言えます。
青色申告承認申請書の出し方
- 期限:青色申告を始めたい年の3月15日まで。1月16日以後に開業した場合は、開業日から2か月以内
- 提出先:住所地などを管轄する税務署
- 出し方:e-Taxソフト(WEB版)の「マイページ」から申請できる。書面なら窓口か郵送
- 様式と案内:国税庁「所得税の青色申告承認申請手続」
2026年分をまだ白色で申告する人が、2027年分から青色にするなら、2027年3月15日(月)までに出します。開業届と一緒に出すと手間が少なく済みます。書き方は開業届の書き方で紹介しています。
申請書の記入でエンジニアが迷いやすいのは、次の3か所です。
- 所得の種類:「事業所得」にチェックする
- 簿記方式:65万円控除を受けるなら「複式簿記」にチェックする
- 備付帳簿名:複式簿記なら、仕訳帳・総勘定元帳・現金出納帳・預金出納帳・売掛帳・経費帳・固定資産台帳などにチェックする(会計ソフトで作れる)
65万円控除の条件(2026年分)
国税庁のタックスアンサー No.2072によると、条件は次のとおりです。
- 事業所得を生ずべき事業を営んでいる
- 複式簿記で記帳している
- 貸借対照表と損益計算書を確定申告書に添付し、期限(2027年3月15日)までに提出する
- 確定申告書と決算書をe-Taxで送信する。または、仕訳帳と総勘定元帳を優良な電子帳簿として保存し、届出書を出している
最初の3つだけを満たす場合は55万円、複式簿記でない場合は10万円です。期限を過ぎて提出した場合も、控除は最大10万円になります。
フリーランスエンジニアの経費と家事按分
経費になるものの例
経費になるのは、売上を得るために直接かかった費用と、業務上の費用です(国税庁 No.2210)。
| 科目 | エンジニアの例 | 注意 |
|---|---|---|
| 消耗品費 | 10万円未満のPC周辺機器、キーボード、ケーブル | 10万円以上は減価償却費へ |
| 減価償却費 | PC・モニターなど10万円以上のもの | 青色なら40万円未満は一括で経費にできる特例あり |
| 通信費 | 光回線、モバイル回線、スマホ代 | 私用と兼ねるなら按分 |
| 地代家賃 | 自宅の家賃のうち仕事場の分、コワーキングスペース | 自宅は按分 |
| 水道光熱費 | 電気代のうち仕事の分 | 按分 |
| 新聞図書費 | 技術書、技術系の有料記事・学習サービス | 業務に関係するもの |
| 研修費 | 勉強会・カンファレンスの参加費 | 業務に関係するもの |
| 旅費交通費 | 客先常駐・打ち合わせの交通費 | 通勤定期を自分で払う場合も含む |
| ソフトウェア利用料(任意科目) | クラウド、開発ツール、AIツール、会計ソフトの月額料金 | 作成コーナーでは任意の科目名で入力できる |
| 租税公課 | 個人事業税、事業用の印紙代 | 所得税・住民税は経費にならない |
経費にならないものの例は、所得税・住民税、国民健康保険料・国民年金保険料(所得控除で差し引く)、生計を一にする家族に払う家賃です。
家事按分の考え方
自宅の家賃や電気代のように、仕事と生活の両方にかかる費用を「家事関連費」といいます。経費にできるのは、取引の記録などから、業務に直接必要だった部分を明らかに区分できる金額だけです(国税庁 No.2210)。
割合は、説明できる根拠で決めます。
- 家賃:仕事部屋の床面積÷住まい全体の床面積(例:10㎡÷50㎡=20%)
- 電気代:仕事で使う部屋と時間から決める
- 通信費:業務で使う時間や使い方の割合で決める
根拠(間取り図、面積の計算、業務時間の目安)をメモにして、帳簿と一緒に保存しておきます。
PCは40万円未満なら一括で経費にできる(青色申告)
PCは原則として、耐用年数(4年)に分けて経費にします。ただし、取得価額が10万円未満なら、その年に全額を経費にできます。
青色申告者は、2026年4月1日から2029年3月31日までに取得した40万円未満の資産を、年間合計300万円まで一括で経費にできます(2026年3月31日までの取得分は30万円未満)。金額は、税抜経理なら税抜、税込経理なら税込で判定します(国税庁 No.2100)。
コスモくん注意家賃や通信費の按分は「なぜその割合か」を説明できることが大事だよ。面積や業務時間のメモを残しておこうね。
月65万円の案件だと所得税はいくら?(概算)
テックスペースの募集中案件で単価が書かれたもののうち、最も多いのは月61〜70万円の帯です(1,079件、2026年10月20日時点)。そこで、月65万円の準委任案件に1年間参画した場合の2026年分の所得税を概算します。
計算の前提
- 月65万円(税抜)×12か月で、年間売上は780万円(税抜)。ほかの収入はない
- インボイス登録をしていて、消費税は2割特例で申告する(納める消費税は155,800円)。経理は税抜経理
- 青色申告で、期限内にe-Taxで送信する(65万円控除)
- 経費は下の表のとおり。家賃以外の経費には消費税10%がかかるものとする
- 社会保険料は、国民健康保険料を仮に年70万円、国民年金保険料を213,810円(2026年1〜3月分17,510円×3、4〜12月分17,920円×9)とする
- 独身で扶養なし。小規模企業共済・iDeCo・生命保険料などの控除はなし。源泉徴収・予定納税はなし
国民健康保険料は、自治体・年齢・前年の所得で大きく変わります。実際の額で計算し直してください。
経費の内訳(例)
| 科目 | 内容 | 年間の支払(税抜) | 業務の割合 | 経費にする額 |
|---|---|---|---|---|
| 減価償却費 | ノートPC(2026年5月購入、少額減価償却資産の特例で一括) | 280,000円 | 100% | 280,000円 |
| 消耗品費 | モニター・キーボード | 50,000円 | 100% | 50,000円 |
| 地代家賃 | 自宅の家賃(月12万円) | 1,440,000円 | 20% | 288,000円 |
| 通信費 | 光回線・スマホ(月1.2万円) | 144,000円 | 50% | 72,000円 |
| 水道光熱費 | 電気代 | 180,000円 | 30% | 54,000円 |
| 新聞図書費 | 技術書・学習サービス | 60,000円 | 100% | 60,000円 |
| ソフトウェア利用料 | クラウド・開発ツール・会計ソフト(月5,000円) | 60,000円 | 100% | 60,000円 |
| 合計 | 864,000円 |
所得税の計算
| 項目 | 金額 | 計算 |
|---|---|---|
| 売上(税抜) | 7,800,000円 | 65万円×12か月 |
| 消費税の精算差額(雑収入) | 566,600円 | 預かった消費税780,000円-経費で払った消費税57,600円-納める消費税155,800円 |
| 収入金額の合計 | 8,366,600円 | |
| 経費 | 864,000円 | 上の表 |
| 青色申告特別控除 | 650,000円 | |
| 事業所得(=合計所得金額) | 6,852,600円 | |
| 社会保険料控除 | 913,810円 | 国民健康保険料700,000円+国民年金保険料213,810円 |
| 基礎控除 | 620,000円 | 合計所得金額が655万円超のため |
| 課税される所得金額 | 5,318,000円 | 5,318,790円の1,000円未満を切り捨て |
| 所得税 | 636,100円 | 5,318,000円×20%-427,500円 |
| 復興特別所得税 | 13,358円 | 636,100円×2.1%(1円未満切り捨て) |
| 納める所得税(申告納税額) | 649,400円 | 100円未満を切り捨て |
税率は国税庁「No.2260 所得税の税率」の速算表で計算しています。
2行目の「消費税の精算差額」は見落としやすい項目です。税抜経理では、預かった消費税から、払った消費税と実際に納める消費税を引いた差額を、その年の収入(雑収入)に入れます(国税庁「消費税法等の施行に伴う所得税の取扱いについて」6、No.6513)。2割特例で浮いた消費税は、所得税の計算では所得になるということです。消費税そのものの計算と納め方は、インボイスの消費税はいつ払う?で紹介しています。
65万円控除と10万円控除の差
同じ前提で、青色申告特別控除が10万円だった場合(書面で提出した、期限を過ぎたなど)の所得税は761,700円です。65万円控除との差は112,300円です。住民税(所得割の標準税率10%)も、控除の差55万円の10%で約5.5万円変わります。
翌年は予定納税がかかる
申告納税額が15万円以上になると、翌年に予定納税があります。この例では、2027年の7月と11月に、それぞれ約21.6万円を前払いします(国税庁 No.2040)。前払いした分は、2027年分の確定申告で精算されます。
コスモくんポイント月65万円の案件なら、所得税だけで年65万円ほど。住民税や国民健康保険料も合わせて、毎月の入金から取り分けておくと安心だよ!
節税策:小規模企業共済とiDeCo
どちらも掛金の全額を所得から差し引けます。ただし、合計所得金額は減らないので、基礎控除の額には影響しません。
小規模企業共済
個人事業主などのための、積み立て式の退職金制度です。国の機関である中小機構が運営しています(中小機構)。
- 掛金:月1,000円〜70,000円の範囲で、500円単位で決められる。加入後に増額・減額できる
- 控除:掛金の全額が「小規模企業共済等掛金控除」になる。1年以内の前納分も控除できる
- 受け取り:廃業時などに一括・分割で受け取る。一括は退職所得、分割は公的年金等の雑所得の扱い
- 注意:納付が12か月未満で任意解約すると掛け捨て、240か月(20年)未満だと受取額が掛金の合計を下回る
- 手続き:申込みの方法や必要書類は「共済サポートnavi」で確認できる
iDeCo(個人型確定拠出年金)
自分で掛金を出して運用する年金制度です。自営業者など国民年金の第1号被保険者の掛金の上限は、月68,000円(国民年金基金と合わせて)です。2026年12月分(2027年1月の引落し分)からは、月75,000円に上がります(厚生労働省)。加入や掛金の変更は、運営管理機関(金融機関)で手続きします(iDeCo公式サイト)。
掛金は60歳以降まで原則として引き出せません。生活費の余裕を見て金額を決めましょう。
月65万円の例で、掛金を払った場合
上の計算例に、掛金を足した場合の所得税です。
| 掛金(年額) | 納める所得税 | 所得税の減少額 | 住民税の減少額の目安(10%) |
|---|---|---|---|
| なし | 649,400円 | - | - |
| iDeCo 月2万円(24万円) | 600,400円 | 49,000円 | 24,000円 |
| 小規模企業共済 月3万円(36万円) | 575,900円 | 73,500円 | 36,000円 |
| 両方(60万円) | 526,900円 | 122,500円 | 60,000円 |
所得税の減少額は、課税される所得金額の税率(この例では20%)で決まります。税率が低い人ほど、減少額は小さくなります。
源泉徴収された報酬がある場合
開発の準委任報酬は、通常は源泉徴収されない
報酬から10.21%が差し引かれる「源泉徴収」は、法律で決められた報酬だけが対象です。代表的なものは、原稿料・講演料・デザイン料・弁護士などの資格者への報酬です(国税庁 No.2792、源泉徴収のあらまし)。
システム開発の準委任の報酬は、この一覧にありません。そのため、案件の報酬から源泉徴収されることは通常ありません。準委任契約の中身は委任と委託の違いで紹介しています。
一方、エンジニアでも次のような報酬は源泉徴収の対象になります。
- 技術記事・書籍の原稿料
- 勉強会・セミナーの講演料
- Webサイトのデザインなど、デザインの報酬
税率と申告での扱い
| 1回の支払額 | 源泉徴収される額 |
|---|---|
| 100万円以下 | 支払額×10.21% |
| 100万円超 | (支払額-100万円)×20.42%+102,100円 |
請求書で報酬と消費税を分けて書いていれば、報酬の額だけが対象です(国税庁 No.2795)。
たとえば原稿料5万円なら、5,105円が差し引かれて入金されます。売上には差し引かれる前の5万円を入れ、差し引かれた5,105円は申告書の「源泉徴収税額」として入力します。年間の税額より源泉徴収税額が多ければ、差額が還付されます。
コスモくんヒント源泉徴収された額は、支払明細や支払調書で確認できるよ。入金額だけで売上を入れないように気をつけてね!
必要書類チェックリスト
e-Taxの準備
- マイナンバーカード(カードと電子証明書の有効期限を確認)
- マイナンバーカードを読み取れるスマホ、またはICカードリーダライタ
- マイナアプリ(2026年8月25日以降の新しいアプリ)
売上と経費
- 請求書の控えと、入金がわかる預金通帳・ネットバンキングの明細
- 源泉徴収された報酬がある場合は、支払明細や支払調書
- 経費の領収書・レシート・クレジットカードの明細
- メールやWebで受け取った請求書・領収書の電子データ(電子のまま保存する)
- 家事按分の根拠のメモ(面積、業務時間)
- 会計ソフトの帳簿データ(青色申告なら損益計算書と貸借対照表)
所得控除
- 国民年金保険料の控除証明書
- 国民健康保険料の支払額がわかる書類(自治体の通知や納付の記録)
- 小規模企業共済・iDeCoの掛金払込証明書
- 生命保険料・地震保険料の控除証明書
- ふるさと納税の寄附金受領証明書(ワンストップ特例を使わない場合)
- 医療費控除を受ける場合は、医療費の明細
その他
- 会社を辞めた年は、会社の源泉徴収票
- 予定納税をした場合は、その金額がわかる通知
- 前年の申告データ(作成コーナーの保存データ)
- 還付金の受取・振替納税に使う本人名義の口座
国民年金・生命保険・iDeCo・医療費・ふるさと納税などは、マイナポータル連携でデータを自動で取り込めます。連携できる発行元は、国税庁の「マイナポータル連携」の案内で確認できます。
確定申告書等作成コーナーでの入力手順
国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って入力すると、税額が自動で計算されます。ここでは青色申告の人が、決算書を作ってから所得税の申告書を作り、e-Taxで送信する流れを紹介します。
画面名とボタン名は、国税庁の令和7年分の操作手順書(決算書作成編、所得税編、送信までの流れ)と、2026年10月20日時点の作成コーナーの表示で確認しています。令和8年分の画面は、公開時に一部変わる場合があります。
提出方法はマイナンバーカード方式を選ぶ
e-Taxで送信する方法は2つあります。
| 方式 | 必要なもの | 特徴 |
|---|---|---|
| マイナンバーカード方式 | マイナンバーカード、読み取り対応のスマホ(またはICカードリーダライタ) | スマホだけで完結できる。マイナポータル連携も使える |
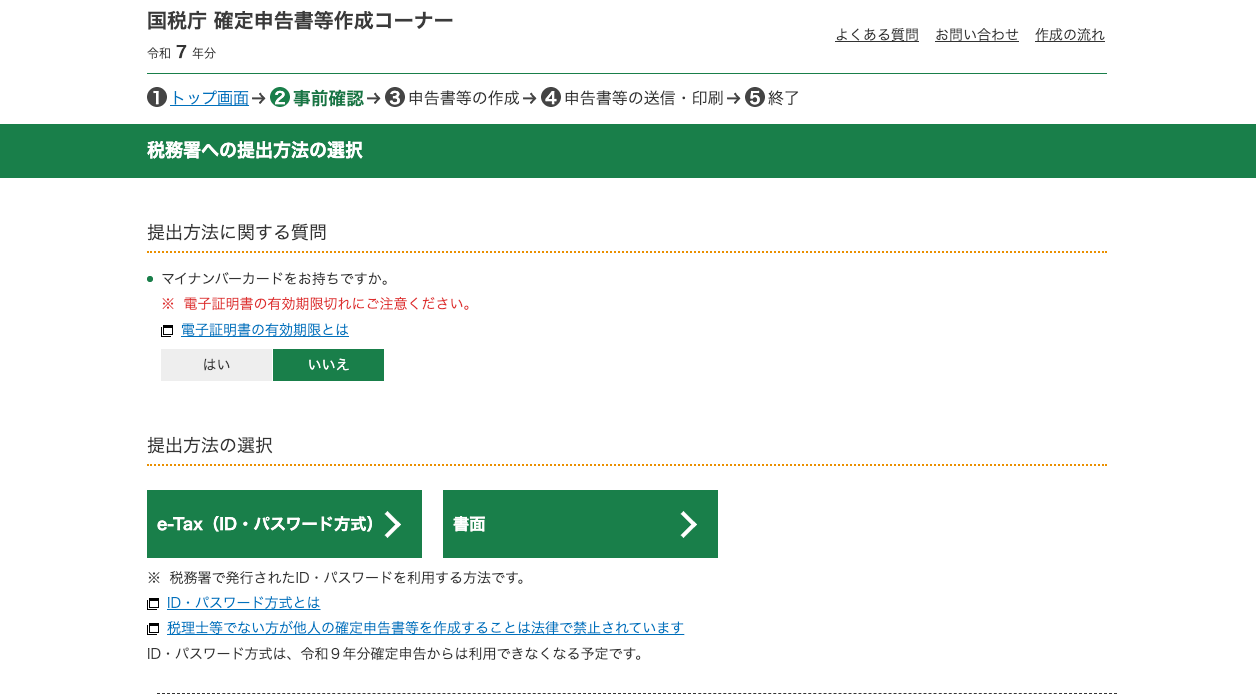
| ID・パスワード方式 | 税務署で発行されるIDとパスワード | 作成コーナーでは「令和9年分確定申告からは利用できなくなる予定」と案内されている |
ID・パスワード方式は、2027年分の確定申告から使えなくなる予定です。これから始めるなら、マイナンバーカード方式を選びましょう。iPhoneでは「iPhoneのマイナンバーカード」も使えます(e-Tax)。
書面で提出する場合は、もう1つ注意があります。2025年1月から、郵送や窓口で提出しても、申告書の控えに税務署の収受日付印は押されません(国税庁)。e-Taxなら、受付番号や受付日時が入った受信通知がメッセージボックスに届き、提出した記録として残ります。
青色申告決算書を作る
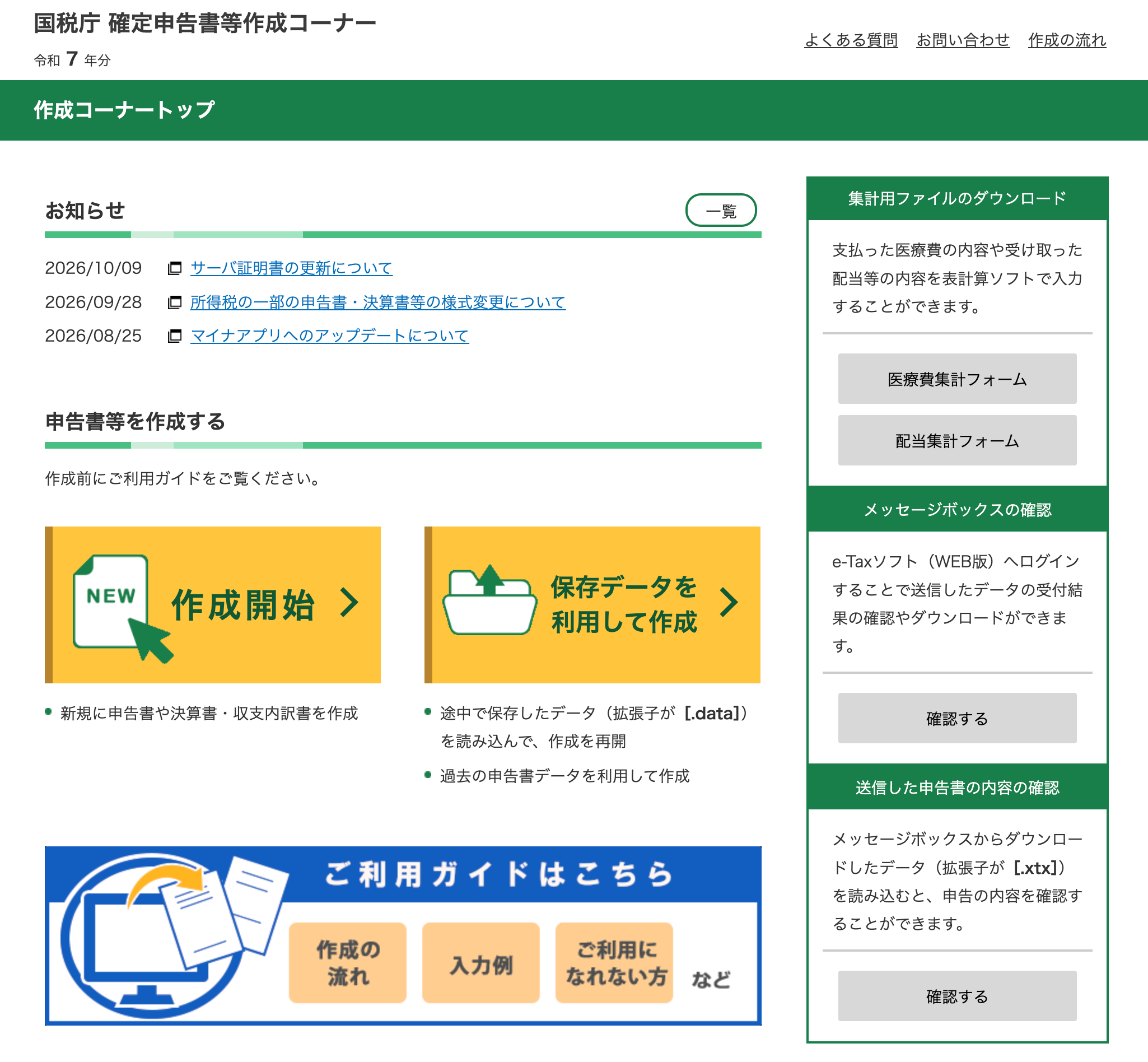
- 作成コーナートップで「作成開始」を押す
- 「税務署への提出方法の選択」画面で、質問に答えて「マイナンバーカード方式」を選ぶ
- 「作成する申告書等の選択」画面で、「令和8年分の申告書等の作成」を開き、「決算書・収支内訳書(+所得税)」を押す
- マイナンバーカードの読み取りなど、画面の案内に沿って認証する
- 「作成する決算書・収支内訳書の選択」画面で「青色申告決算書」を選び、「次へ進む」を押す(白色申告の人は収支内訳書を選ぶ)
- 「青色申告決算書の種類選択」画面で「営業等所得がある方」を押す
- 「決算書(一般用)の入力」画面で、売上と経費を入力する。売上は科目欄の「入力」から、月別か年間の合計で入れる。消費税の精算差額などの雑収入も、売上の画面で入れる
- 経費は科目ごとに金額を入れる。一覧にない科目(ソフトウェア利用料など)は、任意科目の欄に科目名を書いて入れる
- 途中で止めるときは「ここまでの入力内容を保存する」を押して、データを保存する
- 「青色申告特別控除の入力」画面で「65万円」を選び、電子帳簿保存の届出の有無と、貸借対照表を作るかを選ぶ
- 「貸借対照表の入力」画面で、「資産の部」「負債・資本の部」の期首と期末の金額を入れる
- 「所得金額の確認」画面で内容を確かめ、「次へ進む」を押す
決算書の入力を終えたら、「電子申告等データ内容確認後の作業について」画面で「入力データを保存する」を押します。続けて「所得税の申告書作成はこちら」を押すと、所得税の申告書づくりに進みます。
所得税の確定申告書を作って送信する
- 「引継ぎ情報等の確認」画面で、決算書から引き継ぐ内容を確かめ、「所得税の申告書の作成画面へ」を押す
- 「申告する所得の選択等」画面で、申告する所得を選び、質問に答えて「次へ」を押す
- 「収入・所得の入力」画面で、事業所得のほかに所得があれば入力する。源泉徴収された報酬がある場合は、画面の案内に沿って源泉徴収税額も入れる
- 「控除の入力(1/2)」画面で、社会保険料控除や生命保険料控除など、支払った保険料・掛金の控除を入力する
- 「控除の入力(2/2)」画面で、配偶者控除や扶養控除など、家族に関する控除を入力する
- 「計算結果の確認」画面で税額を確かめる
- 納める税金がある人は「納付方法等の入力」画面、還付される人は「還付方法等の入力」画面で方法を選ぶ
- 「財産債務調書、住民税等に関する事項」画面、「基本情報の入力」画面、「マイナンバーの入力」画面を順に入力する
- 「送信前の申告内容確認」画面で「申告書等を表示する」を押し、PDFで内容を確かめる
- 「送信準備」画面で質問に答え、「確定申告書データの送信」画面で「送信する」、続けて「送信を実行する」を押す
- 「送信結果の確認」画面で「確定申告書データが正常に送信されました。」と表示されたことを確かめる
- 「送信後の作業のご案内」画面で「入力データのダウンロードページへ」を押し、データを保存する(翌年の申告で読み込める)
インボイス登録をしている人は消費税の申告書も作る
所得税の申告書を作ったあとに、同じ作成コーナーで消費税の申告書(期限は2027年3月31日)を作れます。決算書のデータを保存してあれば、読み込んで住所・氏名などを引き継げます。2割特例を使う場合の流れは次のとおりです(国税庁「確定申告書作成(2割特例)編」令和7年分)。
- 消費税の確定申告書の「作成開始」を押し、「次へ」を押す
- 「一般課税・簡易課税の条件判定等」画面で、基準期間(2026年分なら2024年)の課税売上高を入れ、インボイス発行事業者かどうかに「はい」、2割特例を適用するかに「はい」を選ぶ。税抜経理の人は「税抜経理」を押して切り替える
- 「所得区分の選択」画面で、事業所得を選ぶ
- 「売上(収入)金額等の入力」画面で、売上の金額を確かめる
- 「中間納付税額等の入力」画面、「計算結果の確認」画面、「納税地等入力」画面の順に進む
2割特例を使えるのは2026年分が最後です。2027・2028年分の3割特例や計算方法の選び方は、インボイスの消費税はいつ払う?で紹介しています。
納付の方法
振替納税なら引落しは4月23日
所得税の納付方法は、振替納税(口座振替)、ダイレクト納付、クレジットカード、スマホアプリ、コンビニ、窓口などがあります。手間と手数料が少ないのは振替納税です。
- 申込み:納期限(2027年3月15日)までに、e-Taxか書面で「預貯金口座振替依頼書」を出す
- 引落し:2026年分の所得税は2027年4月23日(金)
- 条件:期限内に申告した分だけが対象。期限後の申告分には使えない
- 一度申し込めば、翌年以降の確定申告や予定納税も同じ口座から引き落とされる
手続きは国税庁「振替納税手続による納付」で確認できます。支払い方法ごとの上限や手数料は、インボイスの消費税の支払い方法の比較表も参考にしてください。
予定納税の通知が来たら
前年の申告納税額が15万円以上の人は、6月15日までに予定納税の通知が届きます。7月と11月に、それぞれ3分の1ずつ納めます。売上が大きく減った年などは、減額の申請ができます(国税庁 No.2040)。
よくある質問
期限の3月15日を過ぎたらどうなりますか?
期限後でも申告はできます。ただし、無申告加算税や延滞税がかかる場合があります。青色申告特別控除も、55万円・65万円は受けられず、最大10万円になります。間に合わないとわかった時点で、早めに申告してください。
会社を辞めて独立した年はどう申告しますか?
会社の給与と、独立後の事業所得を合わせて申告します。会社の源泉徴収票の金額を入力し、事業所得は青色申告決算書(または収支内訳書)で計算します。年末調整を受けていない場合は、払いすぎた税金が戻ることもあります。
赤字の年も申告したほうがいいですか?
青色申告なら、赤字(純損失)を翌年以後3年間繰り越せます。期限内に申告しておくと、翌年の黒字と相殺できます。
住民税や国民健康保険の手続きは別に必要ですか?
所得税の確定申告をすれば、その内容が市区町村に伝わるため、住民税の申告は原則として不要です。住民税と国民健康保険料は、申告した所得をもとに市区町村が計算します。
所得が増えたら法人化したほうがいいですか?
所得の額や家族構成、社会保険の扱いによって変わります。個人と法人の違いは個人と法人はどっちがいい?で紹介しています。判断に迷う場合は、税理士に相談してください。
まとめ
- 2026年分の確定申告は、2027年2月16日(火)〜3月15日(月)。振替納税の引落しは4月23日(金)
- 基礎控除は合計所得金額489万円以下なら104万円、655万円以下なら67万円、それを超えると62万円
- 青色申告の65万円控除は、複式簿記と期限内のe-Tax送信が条件。2027年分からは書面だと最大10万円
- 月65万円(税抜)の案件なら、所得税の概算は約65万円。消費税の精算差額も収入に入る
- 小規模企業共済とiDeCoは、掛金の全額を所得から差し引ける。iDeCoの上限は2026年12月分から月75,000円
- 作成コーナーは「作成開始」→「税務署への提出方法の選択」→「作成する申告書等の選択」の順に進む。提出方法はマイナンバーカード方式を選ぶ
コスモくんヒント手取りは単価で決まるよ。募集中の案件一覧は登録なしで見られて、応募は無料の会員登録からできるよ!


 フリーランス
 2026/10/20
 2026/10/21